Français
 English


Dans un marché où les capacités sont abondantes, la recherche de nouveaux relais de croissance incite assureurs et réassureurs à développer des solutions adaptées aux risques émergents.
Le déficit de protection constitue ainsi une nouvelle opportunité de développement. La cyber assurance, la couverture des centres de données dédiés à l’intelligence artificielle (IA), la responsabilité liée à l’IA et l’assurance des infrastructures d’énergies renouvelables figurent parmi les branches à haut potentiel de développement.
La cyber assurance
Le marché de l’assurance cyber conserve un fort potentiel de croissance. Dans cette branche, les primes mondiales devraient atteindre 16,4 milliards USD en 2026, alors que la couverture reste limitée. Seules 5 à 10% des microentreprises et 10 à 20% des PME sont assurées contre le risque d’attaques cyber.
La couverture des centres de données dédiés à l’IA
Le développement des centres de données dédiés à l’intelligence artificielle (IA) crée des besoins croissants d’assurance.
Selon Swiss Re (1), les grands groupes technologiques devraient, à compter de 2026, investir près de 750 milliards USD dans les infrastructures liées à l'IA. Ces installations, coûteuses et souvent concentrées géographiquement, sont exposées aux événements climatiques, aux pannes électriques, aux défaillances des systèmes de refroidissement et aux ruptures d’approvisionnement. Autant d’incidents susceptibles de provoquer des dommages matériels considérables, des interruptions d’activité et d’importantes pertes d’exploitation.
Les primes mondiales d’assurance liées aux centres de données totalisent actuellement 10,6 milliards USD et devraient atteindre 24,2 milliards USD en 2030.
Sur la période 2026-2030, ces primes pourraient totaliser près de 91 milliards USD. Il s’agit bel et bien d’une nouvelle opportunité de croissance pour les assureurs et les réassureurs, qui nécessite toutefois une gestion rigoureuse des risques de cumul.
(1) Sigma insights 07/2026: Insuring AI: data centre value accumulation risks
La responsabilité liée à l’intelligence artificielle
La responsabilité liée à l’intelligence artificielle constitue un autre risque émergent pour le marché de l’assurance. Les erreurs algorithmiques, les décisions erronées ou les contenus générés par l’IA peuvent causer des préjudices aux utilisateurs et aux tiers.
Parmi ces risques figurent :
- Les erreurs et dysfonctionnements de l’IA : un système fournit des informations erronées, prend une mauvaise décision ou génère des résultats inexacts.
- Les préjudices causés à des tiers : discrimination, atteinte à la réputation, violation de droits d’auteur ou divulgation de données confidentielles.
- La défaillance opérationnelle : un système exécute une mauvaise instruction et provoque des pertes financières ou des dommages matériels.
Ces situations favorisent le développement de garanties spécifiques, source de nouvelles opportunités de croissance pour les assureurs et les réassureurs.
Les infrastructures d’énergies renouvelables
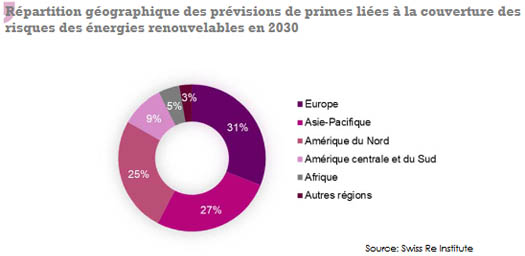
La transition énergétique constitue un autre relais de croissance pour le marché. Selon certaines sources, les investissements dans les infrastructures d’énergies renouvelables pourraient générer 111 milliards USD de primes cumulées entre 2026 et 2030.
Le développement de ces installations accroît les besoins de couverture liés à la construction, aux dommages matériels et aux pertes d’exploitation, notamment face aux aléas climatiques et aux défaillances techniques.
L’interruption d’activité
L’interruption d’activité représente un enjeu croissant pour le marché de l’assurance. Une panne électrique, une défaillance technique ou une rupture d’approvisionnement peuvent prolonger considérablement l’arrêt de production et entraîner des pertes d’exploitation considérables, parfois bien supérieures aux dommages matériels directs.
Vieillissement de la population et assurance dépendance
La couverture du risque « perte d’autonomie » représente un marché à fort potentiel. Le vieillissement de la population mondiale stimule la demande d’assurance dépendance.
Selon l’Organisation Mondiale de la Santé (OMS), le nombre de personnes âgées de 60 ans et plus devrait passer de 1,4 milliard en 2030 à 2,1 milliards en 2050, tandis que celui des plus de 80 ans atteindrait 426 millions.
L’allongement de la durée de vie s’accompagne ainsi de besoins croissants en matière de prise en charge de la perte d’autonomie. Pour l’assurance, ce marché est encore peu développé dans de nombreux pays. Son essor dépendra de la capacité du secteur à proposer des garanties accessibles, à mutualiser les risques et à maîtriser des engagements qui peuvent s’étendre sur plusieurs décennies.